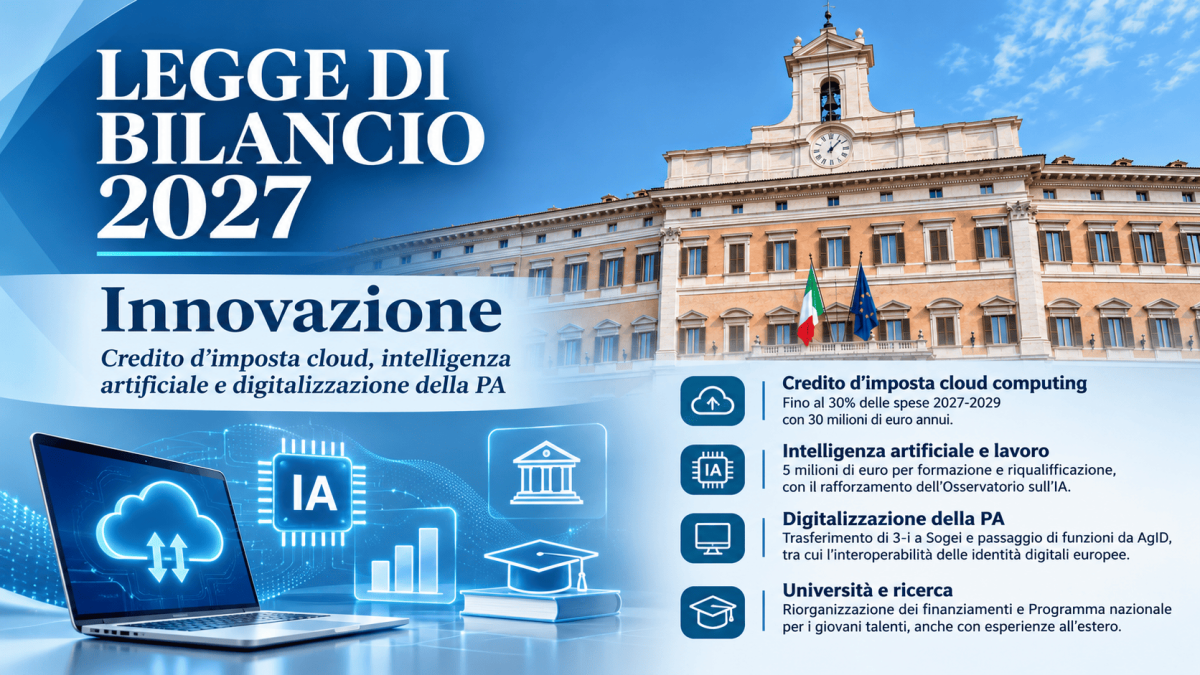
Dal credito d'imposta del 30% per i servizi cloud alle risorse per la formazione sull'intelligenza artificiale, dalla riorganizzazione dei servizi informatici pubblici al sostegno dei giovani ricercatori: le principali misure della Legge di Bilancio 2027 dedicate all'innovazione tecnologica, alla digitalizzazione della PA e al sistema universitario.
La Legge di Bilancio 2027 introduce nuove misure per sostenere gli investimenti digitali delle imprese, accompagnare l'adozione dell'intelligenza artificiale nel mondo del lavoro e riorganizzare alcuni servizi informatici della pubblica amministrazione. Il provvedimento interviene inoltre sulla distribuzione digitale dei libri di testo e sul finanziamento della ricerca universitaria, con una particolare attenzione alla valorizzazione dei giovani ricercatori.
Le disposizioni sono concentrate in cinque articoli del disegno di legge. Sul versante delle imprese, la principale novità è rappresentata dall'introduzione di un credito d'imposta fino al 30% per i servizi di cloud computing, finanziato con 30 milioni di euro annui nel triennio 2027-2029. Per il mondo del lavoro sono previsti 5 milioni di euro nel 2027 destinati a iniziative di formazione e riqualificazione professionale legate alla diffusione dell'intelligenza artificiale.
Un altro capitolo riguarda la trasformazione digitale della pubblica amministrazione, con il trasferimento della società 3-i a Sogei e il passaggio di alcune funzioni attualmente svolte dall'Agenzia per l'Italia digitale (AgID). Nel settore dell'istruzione, la manovra introduce l'obbligo di rendere disponibili versioni digitali stampabili dei libri di testo scolastici e universitari, mentre per la ricerca vengono riorganizzate le risorse destinate agli atenei statali e istituito un programma nazionale per i giovani talenti.
Per una lettura complessiva delle disposizioni, NOMOS Centro Studi Parlamentari ha realizzato una sintesi tematica della Legge di Bilancio 2027 dedicata a Energia, Ambiente, Innovazione, Difesa, che analizza le novità in materia di investimenti digitali, intelligenza artificiale, pubblica amministrazione, editoria scolastica e ricerca universitaria, ricostruendone i riferimenti normativi e le modalità di attuazione.
Credito d'imposta cloud computing: agevolazione fino al 30% delle spese
L'articolo 12, rubricato "Contributo, sotto forma di credito d'imposta, per canoni di abbonamento a servizi e soluzioni di cloud computing relativi all'utilizzo di beni strumentali immateriali", introduce una nuova agevolazione fiscale destinata agli investimenti digitali delle imprese.
La disposizione riconosce alle imprese residenti in Italia e alle stabili organizzazioni di soggetti non residenti un credito d'imposta fino al 30% dei costi sostenuti nel triennio 2027-2029 per abbonamenti a servizi e soluzioni di cloud computing collegati all'utilizzo di beni strumentali immateriali.
Per finanziare la misura viene previsto un limite complessivo di spesa di 30 milioni di euro annui per ciascuno dei tre esercizi interessati.
L'intervento riguarda una componente sempre più importante degli investimenti tecnologici aziendali. L'utilizzo di infrastrutture e servizi cloud consente alle imprese di accedere a risorse informatiche e applicazioni attraverso abbonamenti, senza dover necessariamente acquisire e gestire direttamente tutte le infrastrutture tecnologiche sottostanti.
La misura non introduce tuttavia un'agevolazione generalizzata per qualsiasi servizio digitale. Il beneficio è espressamente collegato ai canoni di abbonamento a servizi cloud relativi all'utilizzo di beni strumentali immateriali, secondo i requisiti che saranno individuati dalla disciplina attuativa.
Le imprese interessate dovranno quindi verificare l'ammissibilità delle spese sostenute in relazione alle condizioni stabilite dalla norma e dal successivo provvedimento ministeriale.
Cloud computing: cumulabilità del credito e modalità di utilizzo
Lo stesso articolo 12 disciplina il trattamento fiscale dell'agevolazione e le modalità attraverso le quali le imprese potranno utilizzare il beneficio.
Il credito d'imposta non concorre alla formazione del reddito imponibile ai fini delle imposte sui redditi e dell'IRAP. Il valore del contributo riconosciuto non incrementa quindi la base imponibile delle imposte interessate.
La disposizione consente inoltre la cumulabilità con altre agevolazioni riferite agli stessi costi, a condizione che la somma dei benefici non superi l'ammontare della spesa effettivamente sostenuta.
Si tratta di una previsione rilevante per le imprese che utilizzano più strumenti di sostegno agli investimenti, poiché permette di combinare agevolazioni differenti nel rispetto del limite complessivo stabilito.
Il credito potrà essere utilizzato esclusivamente in compensazione, senza applicazione degli ordinari limiti previsti dalla normativa vigente per questa modalità di utilizzo.
La definizione delle condizioni operative viene rinviata a un decreto del Ministero delle Imprese e del Made in Italy, in accordo con il Ministero dell'Economia e delle Finanze, da adottare entro 60 giorni dall'entrata in vigore della legge.
Il decreto dovrà individuare i criteri e le modalità di concessione del contributo, assicurando il rispetto dei limiti annuali di spesa. L'effettiva accessibilità dell'agevolazione dipenderà quindi anche dalle procedure che saranno stabilite in sede attuativa.
Intelligenza artificiale e lavoro: 5 milioni per formazione e riqualificazione professionale
L'articolo 46 interviene sul rapporto tra intelligenza artificiale, occupazione e competenze professionali, affidando al Ministero del Lavoro e delle Politiche sociali il compito di individuare misure destinate ad accompagnare i lavoratori nell'adozione delle nuove tecnologie.
La disposizione prevede iniziative nell'ambito delle politiche attive del lavoro, della formazione continua e della riqualificazione professionale, con particolare attenzione ai lavoratori maggiormente esposti ai cambiamenti tecnologici.
Per l'attuazione degli interventi viene autorizzata una spesa di 5 milioni di euro per il 2027.
Il provvedimento affronta una delle principali conseguenze della diffusione dell'intelligenza artificiale nei processi produttivi e organizzativi: la trasformazione delle attività lavorative e delle competenze richieste a dipendenti e professionisti.
L'introduzione di sistemi intelligenti può modificare le modalità di svolgimento di numerose mansioni, rendendo necessario aggiornare le conoscenze dei lavoratori e sviluppare capacità professionali adeguate agli strumenti tecnologici utilizzati.
La disposizione orienta quindi le risorse verso la preparazione e l'adattamento delle persone, senza prevedere un incentivo diretto e generalizzato per l'acquisto di sistemi di intelligenza artificiale da parte delle imprese.
Le misure dovranno essere definite dal Ministero del Lavoro, che potrà utilizzare le informazioni raccolte attraverso gli strumenti istituzionali dedicati al monitoraggio dell'impatto dell'IA sull'occupazione.
Osservatorio sull'intelligenza artificiale: monitoraggio degli effetti sull'occupazione
Per individuare gli interventi di formazione e riqualificazione professionale, l'articolo 46 rafforza il ruolo dell'Osservatorio sull'adozione di sistemi di intelligenza artificiale nel mondo del lavoro.
L'organismo, istituito dalla legge n. 132 del 2025, svolge funzioni di monitoraggio degli effetti dell'intelligenza artificiale sull'occupazione, individuazione dei settori maggiormente coinvolti dalle trasformazioni tecnologiche e promozione della formazione dei lavoratori e dei datori di lavoro.
La Legge di Bilancio 2027 prevede che il Ministero del Lavoro si avvalga dell'Osservatorio per definire le misure dirette a sostenere l'adattamento professionale alla diffusione dell'IA.
Il collegamento tra monitoraggio e politiche attive assume particolare rilievo perché consente di orientare gli interventi verso le attività e le categorie professionali che presentano una maggiore esposizione ai cambiamenti tecnologici.
La norma attribuisce quindi all'Osservatorio una funzione di supporto alle decisioni pubbliche, mettendo in relazione l'analisi delle trasformazioni del lavoro con la programmazione delle iniziative formative.
La disposizione non individua direttamente i singoli percorsi di formazione da finanziare, ma definisce il quadro istituzionale e le risorse entro cui potranno essere sviluppate le misure.
Digitalizzazione della PA: la società 3-i passa a Sogei
L'articolo 87, rubricato "Misure in materia di trasformazione digitale", introduce una riorganizzazione dell'assetto societario e funzionale di alcuni servizi informatici della pubblica amministrazione.
La principale novità riguarda il trasferimento della società 3-i S.p.A. a Sogei S.p.A., attraverso la cessione totalitaria delle azioni a titolo oneroso, da realizzare entro 60 giorni dall'entrata in vigore della legge.
L'operazione modifica la collocazione societaria di 3-i e interviene sull'organizzazione di alcune funzioni digitali di interesse nazionale.
Il corrispettivo del trasferimento dovrà essere pari al patrimonio netto di 3-i S.p.A., risultante da una situazione patrimoniale approvata dai competenti organi societari.
Sogei sarà tenuta a versare il corrispettivo agli azionisti entro 60 giorni dal trasferimento e a modificare lo statuto della società, ridefinendone l'assetto organizzativo.
La disposizione prevede inoltre l'esenzione dell'operazione da imposte e tasse e la decadenza del Consiglio di amministrazione di 3-i.
La riorganizzazione viene accompagnata dalla cessazione dell'efficacia delle disposizioni istitutive di 3-i S.p.A. contenute nell'articolo 28 del decreto-legge n. 36 del 2022.
Le amministrazioni coinvolte dovranno realizzare gli adempimenti previsti senza nuovi o maggiori oneri per la finanza pubblica.
Identità digitali europee, IPA e INAD: le funzioni trasferite da AgID
L'articolo 87 interviene anche sulla distribuzione delle competenze relative ad alcuni servizi digitali pubblici attualmente gestiti dall'Agenzia per l'Italia digitale (AgID).
La norma prevede il subentro della società trasferita nelle funzioni relative al nodo italiano eIDAS, utilizzato per l'interoperabilità delle identità digitali europee.
Il nodo eIDAS costituisce un elemento del sistema che consente il riconoscimento transfrontaliero delle identità digitali, permettendo agli utenti di accedere a servizi pubblici online di altri Stati membri attraverso gli strumenti di identificazione elettronica riconosciuti.
Il trasferimento riguarda inoltre la gestione di due importanti indici pubblici: IPA e INAD.
L'Indice dei domicili digitali delle pubbliche amministrazioni e dei gestori di pubblici servizi (IPA) raccoglie i riferimenti e i domicili digitali delle amministrazioni e dei soggetti interessati.
L'Indice nazionale dei domicili digitali delle persone fisiche, dei professionisti e degli altri enti di diritto privato non tenuti all'iscrizione in albi o registri professionali (INAD) consente invece di individuare i domicili digitali dei soggetti che vi risultano iscritti.
La disposizione incide quindi sull'organizzazione della gestione di infrastrutture informative utilizzate per l'interoperabilità, l'identificazione elettronica e le comunicazioni digitali.
L'articolo consente inoltre di stipulare nuove convenzioni con la società trasferita per assicurare la continuità dei servizi informatici forniti a INPS, INAIL, ISTAT, Presidenza del Consiglio dei Ministri e Ministero del Lavoro.
Le convenzioni dovranno disciplinare i costi, i livelli di servizio e le modalità operative, preservando la continuità delle attività informatiche durante la riorganizzazione.
Libri scolastici e universitari: versioni digitali stampabili a prezzo ridotto
Le misure sull'innovazione comprendono anche una disposizione destinata a modificare il mercato dell'editoria scolastica e universitaria.
L'articolo 105 introduce l'obbligo per gli editori di rendere disponibile una versione digitale stampabile dei libri di testo destinati alle scuole e alle università.
Il prezzo della versione digitale dovrà essere inferiore di almeno il 50% rispetto a quello della corrispondente versione cartacea.
La norma riconosce inoltre all'acquirente o allo studente beneficiario la possibilità di stampare, a proprie spese, una sola copia integrale dell'opera, anche attraverso servizi professionali di stampa.
La facoltà di riproduzione viene espressamente riconosciuta in deroga ai limiti ordinari stabiliti dalla normativa sul diritto d'autore, ma resta circoscritta alle condizioni previste dalla disposizione.
È infatti vietata la realizzazione di ulteriori copie, così come la cessione o la diffusione del file digitale e della copia cartacea ottenuta attraverso la stampa.
La disposizione modifica quindi le condizioni di accesso ai materiali didattici, consentendo agli studenti di scegliere una versione digitale stampabile a un prezzo ridotto rispetto all'edizione cartacea.
Il provvedimento stabilisce inoltre che i libri non conformi alla nuova disciplina siano esclusi dalle nuove adozioni scolastiche, introducendo un elemento di particolare rilievo per gli editori e per le istituzioni educative.
Editoria digitale: decreto attuativo e calendario di applicazione
Per l'applicazione delle nuove disposizioni sui libri di testo, l'articolo 105 rinvia a un successivo provvedimento ministeriale.
Un decreto del Ministro dell'Istruzione e del Merito, di concerto con il Ministro dell'Università e della Ricerca, dovrà essere adottato entro 60 giorni dall'entrata in vigore della disposizione.
Il decreto definirà le caratteristiche tecniche delle versioni digitali stampabili, le modalità attraverso cui gli studenti potranno esercitare il diritto alla stampa e le procedure per ripristinare l'autorizzazione in presenza di problemi tecnici.
Saranno inoltre disciplinati gli obblighi informativi degli editori e i sistemi di verifica del rispetto delle condizioni stabilite dalla normativa.
Le nuove regole si applicheranno ai libri di testo commercializzati o oggetto di nuova adozione a decorrere dall'anno scolastico o accademico successivo a quello in corso alla data di entrata in vigore del decreto attuativo.
L'effettiva decorrenza della disciplina dipenderà quindi dal calendario di adozione del provvedimento ministeriale.
Università e ricerca: riorganizzati i finanziamenti dal 2028
L'articolo 107, rubricato "Potenziamento dell'attività didattica e di ricerca delle università statali e Programma nazionale talenti per la ricerca", modifica la destinazione delle risorse precedentemente assegnate ai Dipartimenti universitari di eccellenza.
A decorrere dal 1° gennaio 2028, tali risorse saranno destinate al finanziamento di progetti strategici delle università statali, finalizzati al potenziamento della ricerca, delle attività didattiche e delle infrastrutture universitarie.
La ripartizione avverrà secondo le modalità previste per il Fondo di finanziamento ordinario (FFO) delle università.
La disposizione modifica quindi il meccanismo di destinazione delle risorse, superando dal 2028 la disciplina specifica prevista dalla Legge di Bilancio 2017 per il finanziamento dei Dipartimenti di eccellenza.
Restano tuttavia confermate le assegnazioni e gli impegni già assunti nell'ambito del programma relativo al quinquennio 2023-2027, garantendo la continuità dei finanziamenti precedentemente riconosciuti.
La riorganizzazione riguarda quindi le risorse destinate agli esercizi successivi, senza incidere sulle assegnazioni già effettuate per il ciclo di finanziamento in corso.
La nuova destinazione amplia gli ambiti finanziabili, comprendendo non soltanto le attività di ricerca, ma anche il rafforzamento della didattica e delle infrastrutture universitarie.
Programma nazionale talenti per la ricerca: 15 milioni annui dal 2029
Lo stesso articolo 107 istituisce il Programma nazionale talenti per la ricerca, una nuova misura destinata a sostenere i giovani ricercatori e a valorizzare i percorsi di formazione scientifica di elevata qualificazione.
Il programma prevede la selezione annuale, mediante una procedura nazionale comparativa, di dottorandi iscritti al terzo anno che si distinguono per l'eccellenza dell'attività di ricerca svolta.
Per finanziare il programma viene autorizzata una spesa di 15 milioni di euro annui a decorrere dal 2029.
I dottorandi selezionati potranno beneficiare di due differenti opportunità, entrambe finalizzate al proseguimento e al rafforzamento delle attività di ricerca.
La prima consiste nel finanziamento di incarichi post-doc della durata di un anno presso università o enti pubblici di ricerca italiani. Gli incarichi saranno cofinanziati al 50% dalle istituzioni ospitanti.
La seconda possibilità riguarda il sostegno a periodi di ricerca all'estero fino a un anno, presso istituzioni di elevata qualificazione, sulla base di progetti approvati dalle stesse strutture ospitanti.
La misura punta quindi a valorizzare i dottorandi che hanno conseguito risultati di particolare rilievo durante il percorso di formazione, offrendo opportunità di prosecuzione delle attività scientifiche in Italia o presso istituzioni estere.
Il cofinanziamento previsto per gli incarichi post-doc comporta il coinvolgimento diretto delle università e degli enti pubblici di ricerca italiani, mentre la possibilità di svolgere periodi all'estero favorisce l'accesso a esperienze di ricerca internazionale.
Le modalità di candidatura, i criteri di valutazione e le procedure di ripartizione delle risorse saranno definiti con un decreto del Ministro dell'Università e della Ricerca.
Legge di Bilancio 2027: iter parlamentare, sintesi e approfondimenti
Le misure dedicate all'innovazione intervengono su ambiti differenti della trasformazione tecnologica. Il credito d'imposta per il cloud computing introduce un nuovo sostegno fiscale per gli investimenti digitali delle imprese, mentre le risorse destinate all'intelligenza artificiale sono indirizzate principalmente all'aggiornamento delle competenze e alla riqualificazione dei lavoratori.
La riorganizzazione dei servizi informatici pubblici interessa invece la gestione di alcune infrastrutture digitali nazionali, con il trasferimento di 3-i a Sogei e il passaggio di funzioni attualmente attribuite ad AgID.
Le disposizioni sull'editoria digitale modificano le condizioni di distribuzione e utilizzo dei libri scolastici e universitari, mentre gli interventi sulla ricerca ridefiniscono dal 2028 una parte dei finanziamenti agli atenei e introducono, dal 2029, un programma specifico per i giovani talenti.
Le misure sono contenute nel disegno di legge di Bilancio 2027, ancora sottoposto all'esame parlamentare, durante il quale potranno essere modificati gli stanziamenti, i requisiti delle agevolazioni e le modalità di attuazione delle disposizioni.
Per seguire l'evoluzione del provvedimento, NOMOS Centro Studi Parlamentari mette a disposizione una pagina dedicata alla Legge di Bilancio 2027, con aggiornamenti sull'iter legislativo, calendario delle audizioni, analisi degli emendamenti e approfondimenti tematici sulle principali misure della manovra economica.
La documentazione consente di monitorare le novità normative e di approfondire le implicazioni per le imprese tecnologiche, i fornitori di servizi digitali, gli operatori della pubblica amministrazione, gli editori scolastici e il sistema universitario e della ricerca.
{ldb27}